
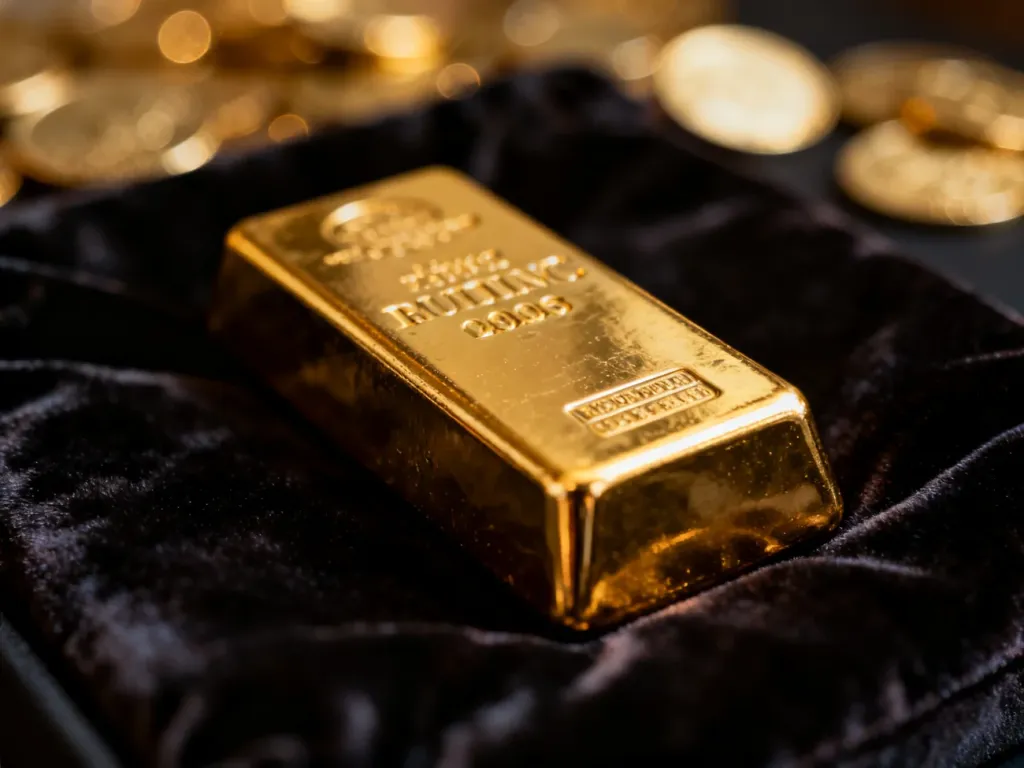
Złoto inwestycyjne to fizyczne złoto w formie sztabek lub monet bulionowych, które spełnia określone wymagania dotyczące próby i korzysta ze zwolnienia z podatku VAT. Jego cena zależy przede wszystkim od zawartości kruszcu, kursu rynkowego oraz marży sprzedawcy, a nie od rzadkości czy wartości artystycznej.
Czym jest złoto inwestycyjne?
W rozumieniu przepisów dotyczących VAT złoto inwestycyjne obejmuje przede wszystkim sztabki lub płytki o określonej masie i próbie oraz wybrane złote monety. Dla sztabek przyjmuje się próbę co najmniej 995/1000, natomiast w przypadku monet wymagane jest co najmniej 900/1000. Moneta musi także spełniać dodatkowe kryteria określone w przepisach, między innymi dotyczące jej statusu na rynku i ceny.
Próba informuje, ile czystego złota znajduje się w stopie. Przykładowo próba 999 oznacza 999 części czystego kruszcu na 1000 części materiału. Zwolnienie złota inwestycyjnego z VAT sprawia, że przy zakupie nie dolicza się tego podatku na zasadach stosowanych przy wielu innych wyrobach z metali szlachetnych. Nie oznacza to jednak braku kosztów. W cenie może znajdować się marża dealera, koszt produkcji, transportu i zabezpieczenia.
W jakich formach występuje złoto inwestycyjne?
Na rynku dominują dwa rodzaje fizycznego złota inwestycyjnego:
- Sztabki – produkowane przez rozpoznawalne rafinerie i mennice, zwykle z oznaczeniem masy, próby, producenta oraz numeru seryjnego. Do sztabki może być dołączony certyfikat potwierdzający jej parametry.
- Monety bulionowe – emitowane w standardowych masach i rozpoznawalne na wielu rynkach. Przykładami są Krugerrand oraz Kanadyjski Liść Klonowy.
W obu przypadkach podstawą wyceny jest ilość czystego złota oraz bieżąca cena spot na rynku, a nie nakład czy stan zachowania charakterystyczny dla numizmatyki. Ostateczna cena zakupu jest zwykle wyższa od ceny spot, ponieważ obejmuje marżę sprzedawcy. Przy odsprzedaży znaczenie ma natomiast rozpoznawalność produktu, jego autentyczność i zachowana dokumentacja.
Złoto inwestycyjne a kolekcjonerskie – czym się różnią?
Złoto kolekcjonerskie może zawierać podobną ilość kruszcu, ale jego cena jest ustalana według innych zasad. Znaczenie mają między innymi rok emisji, rzadkość, stan zachowania, historia oraz popyt wśród kolekcjonerów. Wartość złota inwestycyjnego wynika przede wszystkim z zawartości metalu, natomiast wartość numizmatyczna może wielokrotnie przewyższać cenę samego kruszcu.
| Kryterium | Złoto inwestycyjne | Złoto kolekcjonerskie |
|---|---|---|
| Cena | Zależna głównie od kursu spot, masy, próby i marży sprzedawcy | Zależna także od rzadkości, stanu, historii i popytu kolekcjonerskiego |
| Podatek VAT | Spełniające wymogi ustawowe złoto inwestycyjne jest zwolnione z VAT | Nie każda moneta lub sztabka kolekcjonerska korzysta z tego zwolnienia |
| Przeznaczenie | Ochrona i lokowanie kapitału | Hobby, kolekcjonowanie oraz zakup walorów historycznych lub artystycznych |
| Płynność | Zwykle łatwiejsza wycena i odsprzedaż dzięki standaryzacji | Sprzedaż może wymagać znalezienia nabywcy zainteresowanego konkretnym przedmiotem |
Przykładem złota kolekcjonerskiego może być historyczny dukat, którego cena nie wynika wyłącznie z masy kruszcu. W takim przypadku nawet niewielka moneta może kosztować znacznie więcej niż podobna wagowo sztabka, ponieważ kupujący płaci także za jej rzadkość i znaczenie historyczne.
Dlaczego warto rozważyć złoto w portfelu?
Złoto bywa traktowane jako aktywo zabezpieczające, czyli takie, które może pełnić funkcję „bezpiecznej przystani” w okresach podwyższonej niepewności gospodarczej. Nie jest jednak gwarancją zysku. Jego cena również podlega wahaniom, a wynik inwestycji zależy między innymi od momentu zakupu, kursu walutowego, marży oraz ceny uzyskanej przy sprzedaży.
Jednym z powodów uwzględniania złota w portfelu jest dywersyfikacja. Fizyczny kruszec nie jest bezpośrednim udziałem w przedsiębiorstwie ani zobowiązaniem emitenta, dlatego może zachowywać się inaczej niż akcje czy obligacje. W okresach inflacji złoto bywa wykorzystywane jako forma ochrony realnej wartości majątku, choć skuteczność tej ochrony nie jest stała w każdym horyzoncie czasowym.
Znaczenie ma także płynność standardowych sztabek i monet bulionowych. Łatwiej je porównać i wycenić niż rzadki przedmiot numizmatyczny, którego wartość wymaga specjalistycznej oceny. Ta prostota odbywa się jednak kosztem mniejszego udziału wartości kolekcjonerskiej.
Na co zwrócić uwagę przy zakupie?
Zakup fizycznego złota wymaga sprawdzenia zarówno produktu, jak i sprzedawcy. Najbezpieczniej korzystać z oferty renomowanych dealerów lub podmiotów działających w sposób przejrzysty i umożliwiających potwierdzenie pochodzenia kruszcu. W przypadku sztabek znaczenie ma producent, próba, masa, numer seryjny oraz certyfikat, jeśli został wydany.
Zachowaj fakturę lub inny dowód zakupu oraz dokumentację produktu. Przy późniejszej odsprzedaży ułatwia ona identyfikację przedmiotu i potwierdzenie jego pochodzenia. Trzeba też uwzględnić sposób przechowywania, koszty zabezpieczenia oraz różnicę między ceną zakupu a ceną odkupu.
Nota ekspercka: sama wysoka próba nie wystarcza, aby uznać produkt za złoto inwestycyjne. Liczą się także forma, status monety lub sztabki oraz spełnienie warunków określonych w przepisach. W razie wątpliwości dotyczących podatków albo większej transakcji warto skonsultować się z doradcą podatkowym.
Złoto inwestycyjne służy przede wszystkim do standaryzowanego lokowania części kapitału, a złoto kolekcjonerskie łączy wartość kruszcu z walorami historycznymi lub artystycznymi. Wybór między nimi powinien wynikać z celu zakupu, akceptowanego poziomu ryzyka i znajomości rynku, nie z obietnicy pewnego zysku.
Artykuł nie stanowi porady inwestycyjnej lub finansowej. Przed podjęciem decyzji należy samodzielnie ocenić ryzyko, koszty oraz swoją sytuację finansową.

